Domain nachttemperaturen.de kaufen?
Wir ziehen mit dem Projekt
nachttemperaturen.de um.
Sind Sie am Kauf der Domain
nachttemperaturen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain nachttemperaturen.de kaufen?
Ist versteuern?
Ist versteuern eine Pflicht für alle Einkommen, die eine Person verdient? Welche Arten von Einkommen müssen versteuert werden und welche sind steuerfrei? Gibt es bestimmte Freibeträge oder Steuersätze, die je nach Einkommenshöhe gelten? Wie wird das versteuerte Einkommen ermittelt und welche Steuern müssen gezahlt werden? Gibt es Möglichkeiten, legal Steuern zu sparen oder Steuern zu optimieren? **
Wann aktiengewinne versteuern?
Aktiengewinne müssen in Deutschland versteuert werden, wenn sie über dem jährlichen Freibetrag von 801 Euro (bei Alleinstehenden) bzw. 1.602 Euro (bei Verheirateten) liegen. Die Steuer wird in Form der Abgeltungssteuer von 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer erhoben. Wenn die Aktiengewinne unterhalb des Freibetrags liegen, müssen sie nicht versteuert werden. Es gibt auch die Möglichkeit, Aktiengewinne über den Freibeträgen selbst in der Steuererklärung anzugeben und sie mit dem persönlichen Steuersatz zu versteuern. Generell gilt: Aktiengewinne müssen in dem Jahr versteuert werden, in dem sie realisiert werden. **
Ähnliche Suchbegriffe für Versteuern
Top-Angebote
Produkte zum Begriff Versteuern:
-
BGS Kälte-/Klima-Werkzeugkoffer 86tlg. - 15504entsprechende Grundausstattung für den Anwendungsbereich der Kälte- und Klimainstallationteilweise bestückt mit isolierten Werkzeugen und geprüft nach DIN EN/IEC 60900mit seinen 86 Teilen bietet dieser Werkzeug-Satz eine breite Auswahl an Werkzeugen und ist für viele Anwendungen geeignetim stabilen Hartschalenkoffer aus ABS Kunststoff mit verstärkten Ecken, die das Gehäuse vor Schäden schützen und es besonders langlebig machenwährend des Transports sind alle im Koffer enthaltenen Teile durch elastische Gurte und Klettverschlüsse gut geschützt und an ihren Plätzen gesichertWerkzeugtafeln aus schmutzabweisend beschichteten MDF Holzfaserplatteneine EPE Schaumeinlage aus robustem, hochwertigem Hartschaum verklebt im Bodenbereich bietet jedem Werkzeug seinen festen PlatzSteckschlüssel-Einsätze, Umschaltknarre, VDE-Zangen, VDE-Schraubendreher, Splintentreiber und Doppel-Maulschlüssel gefertigt aus Chrom-Vanadium StahlOberflächenvergütung: verchromt, mattWinkelschlüssel und Bit-Einsätze aus hochwertigem Chrom-Vanadium Stahl (S2)Lieferumfang:1 Umschaltknarre | feinverzahnt | Abtrieb Außenvierkant 6,3 mm (1/4") (Art. 630)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 4 mm (Art. 2344)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 4,5 mm (Art. 2339)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 5 mm (Art. 2345)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 5,5 mm (Art. 2343)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 6 mm (Art. 2346)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 7 mm (Art. 2347)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 8 mm (Art. 2348)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 9 mm (Art. 2349)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 10 mm (Art. 2350)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 11 mm (Art. 2351)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 12 mm (Art. 2352)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 13 mm (Art. 2353)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 14 mm (Art. 2354)1 Drehgriff | Abtrieb Außenvierkant 6,3 mm (1/4") | 150 mm (Art. 216)1 Kardangelenk | 6,3 mm (1/4") (Art. 250)1 Bit-Knarren-Adapter | Außensechskant 6,3 mm (1/4") - Außenvierkant 6,3 mm (1/4") | 30 mm (Art. 8202)1 Flexible Verlängerung | 6,3 mm (1/4") | 150 mm (Art. 2320)1 Kipp-Verlängerung | 6,3 mm (1/4") | 50 mm (Art. 2232)1 Kipp-Verlängerung | 6,3 mm (1/4") | 100 mm (Art. 2231)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Schlitz 4 mm (Art. 2493)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Schlitz 5,5 mm (Art. 2494)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Schlitz 6,5 mm (Art. 2495)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Schlitz 7 mm (Art. 2496)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Kreuzschlitz PH1 (Art. 2487)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Kreuzschlitz PH2 (Art. 2488)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Kreuzschlitz PH3 (Art. 2489)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Kreuzschlitz PZ1 (Art. 2490)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Kreuzschlitz PZ2 (Art. 2491)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Kreuzschlitz PZ3 (Art. 2492)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Innensechskant 3 mm (Art. 2497)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Innensechskant 4 mm (Art. 2498)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Innensechskant 5 mm (Art. 2499)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Innensechskant 6 mm (Art. 2500)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Innensechskant 7 mm (Art. 2501)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Innensechskant 8 mm (Art. 2502)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | T-Profil (für Torx) mit Bohrung T10 (Art. 2357)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | T-Profil (für Torx) mit Bohrung T20 (Art. 2359)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | T-Profil (für Torx) mit Bohrung T25 (Art. 2360)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | T-Profil (für Torx) mit Bohrung T30 (Art. 2362)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | T-Profil (für Torx) mit Bohrung T40 (Art. 2363)1 Hand-Blechschälbohrer | 3 - 12 mm (Art. 8892)1 Winkelschlüssel-Satz | kurz | Innensechskant 1,5 - 10 mm | 9-tlg. (Art. 807)1 Rohr-Biegezange | für Rohr-Ø 3 - 4,75 - 6 mm (Art. 8228)1 Doppel-Maulschlüssel | SW 6x7 mm (Art. 30606)1 Doppel-Maulschlüssel | SW 8x9 mm (Art. 30608)1 Doppel-Maulschlüssel | SW 10x11 mm (Art. 30610)1 Doppel-Maulschlüssel | SW 12x13 mm (Art. 30612)1 Doppel-Maulschlüssel | SW 14x15 mm (Art. 30614)1 Doppel-Maulschlüssel | SW 16x17 mm (Art. 30616)1 Doppel-Maulschlüssel | SW 18x19 mm (Art. 30618)1 Doppel-Maulschlüssel | SW 20x22 mm (Art. 30620)1 Doppel-Maulschlüssel | SW 21x23 mm (Art. 30621)1 Doppel-Maulschlüssel | SW 24x27 mm (Art. 30624)1 Doppel-Maulschlüssel | SW 25x28 mm (Art. 30625)1 Doppel-Maulschlüssel | SW 30x32 mm (Art. 30630)1 Rohr-Biegezange | 4,75 + 6 mm (Art. 8229)1 Rohrabschneider | Ø 3 - 35 mm / 1/8" - 1 3/8" (Art. 8341)1 Rohrabschneider | Ø 3 - 30 mm (Art. 9521)1 Schraubendreher | Schlitz 6 mm | Klingenlänge 38 mm (Art. 4903)1 Schraubendreher | Kreuzschlitz PH2 | Klingenlänge 38 mm (Art. 4909)1 Rollgabelschlüssel mit Kunststoff-Softgriff | SW max. 25 mm (Art. 1441)1 Magnetheber | 650 mm | Zugkraft 3 kg (Art. 3188)1 Universal-Bördelgerät | verstellbar 4,7 - 16 mm (Art. 360)1 Aluminium-Sägebogen | 150 mm (Art. 2083)1 Rollbandmaß | 19 mm x 5 m (Art. 8394)1 Universal-Schere | Edelstahl | 180 mm (Art. 7962)1 Splintentreiber | 150 mm | 3 mm (Art. 1651-3)1 Splintentreiber | 150 mm | 4 mm (Art. 1651-4)1 Splintentreiber | 150 mm | 5 mm (Art. 1651-5)1 Splintentreiber | 150 mm | 6 mm (Art. 1651-6)1 Splintentreiber | 150 mm | 7 mm (Art. 1651-7)1 Splintentreiber | 150 mm | 8 mm (Art. 1651-8)1 Schlosserhammer | Hickory-Stiel | DIN 1041 | 300 g (Art. 52303)1 VDE-Wasserpumpenzange | 250 mm (Art. 7157)1 VDE-Seitenschneider | 160 mm (Art. 7154)1 VDE-Telefonzange | 160 mm (Art. 7151)1 VDE-Kombizange | 180 mm (Art. 7150)1 Spannungsprüfer | 120 - 250 V | 140 mm (Art. 725)1 VDE-Schraubendreher | Schlitz 3 mm | Klingenlänge 75 mm (Art. 4925)1 VDE-Schraubendreher | Schlitz 4 mm | Klingenlänge 100 mm (Art. 4924)1 VDE-Schraubendreher | Schlitz 5,5 mm | Klingenlänge 125 mm (Art. 4940)1 VDE-Schraubendreher | Schlitz 6,5 mm | Klingenlänge 150 mm (Art. 4941)1 VDE-Schraubendreher | Kreuzschlitz PH0 | Klingenlänge 75 mm (Art. 4942)1 VDE-Schraubendreher | Kreuzschlitz PH1 | Klingenlänge 80 mm (Art. 4926)1 VDE-Schraubendreher | Kreuzschlitz PH2 | Klingenlänge 100 mm (Art. 4927)1 ABS Kunststoff-Leerkoffer zu Art. 15504 (Art. 15504-1)MerkmaleBruttogewicht: 12304 g307,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
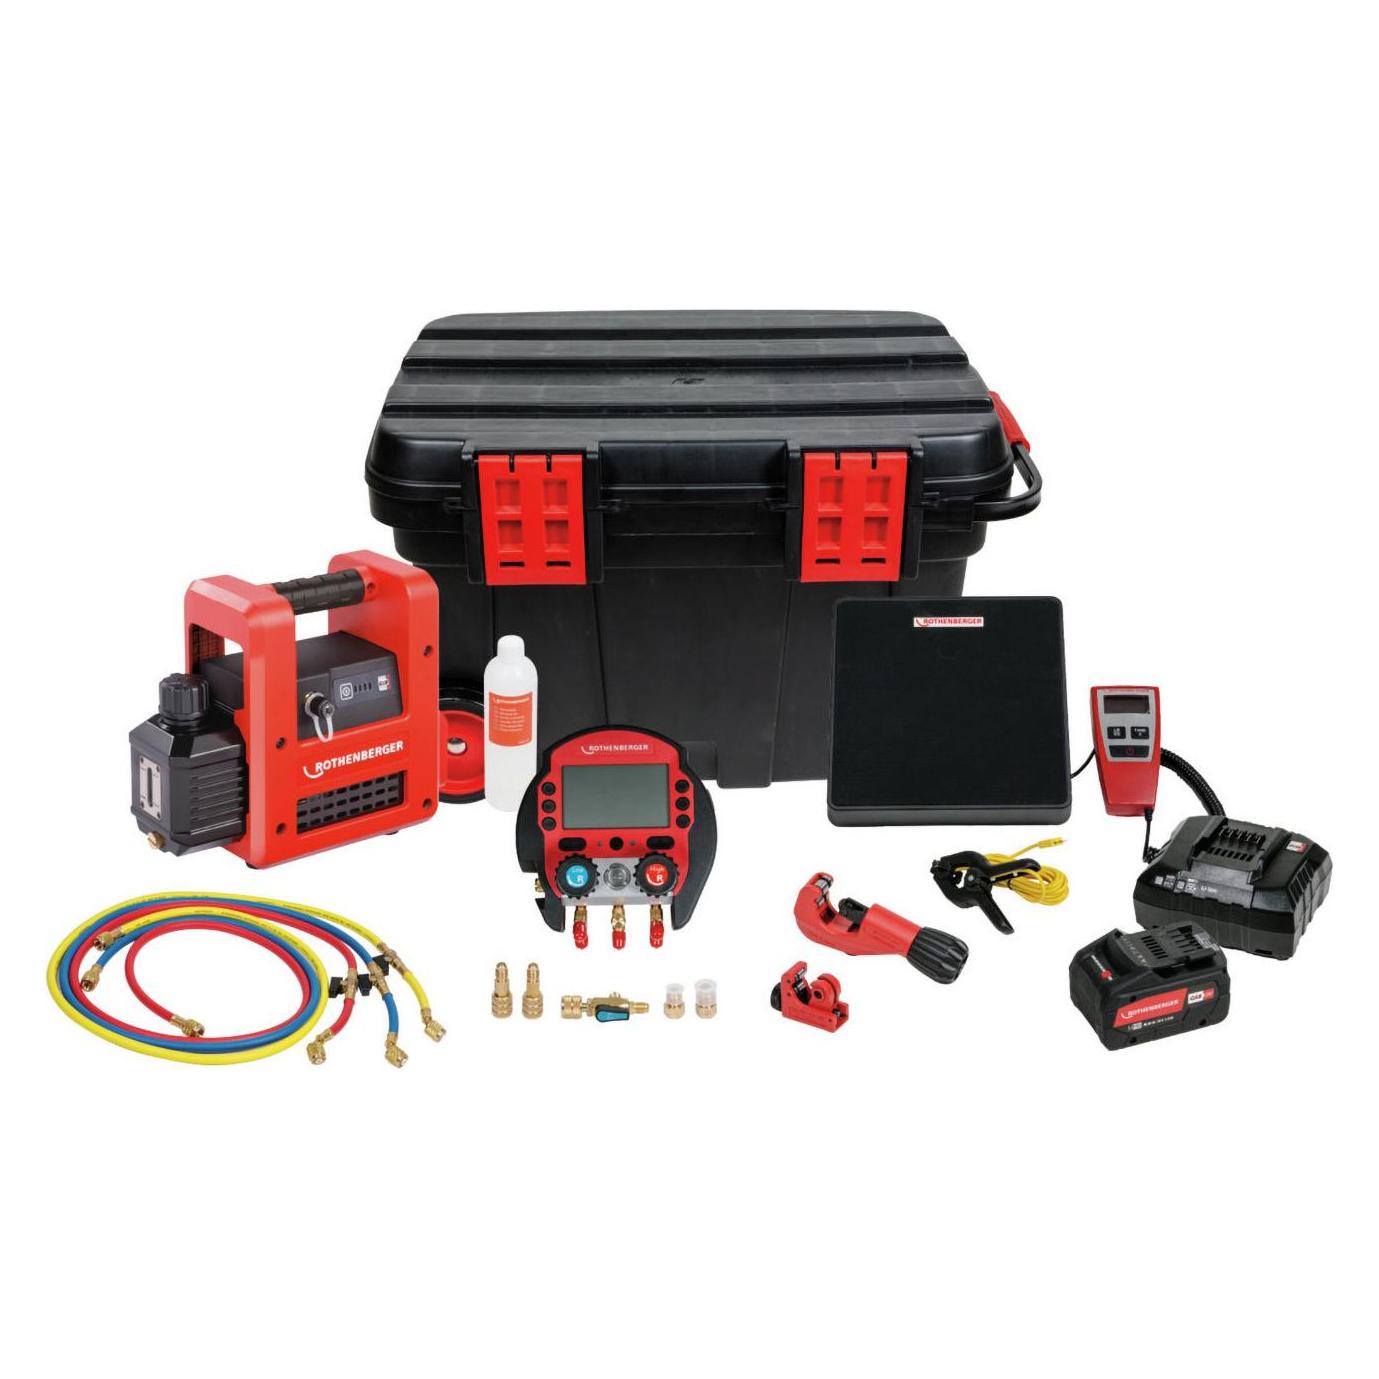
ROTHENBERGER ROCADDY 120 Kälte/Klima-Komplettset R32 CL analog - 1000003622ProduktbeschreibungKälte/Klima-Komplettset zur Installation, Wartung und Reparatur von Kälte- und Klimaanlagen sowie Wärmepumpen.AnwendungsvorteileMit einem Griff alles dabei: Flexibles Arbeiten durch individuellen Einsatz der WerkzeugeLeicht transportierbar im stabilen KunststoffrollkofferEinsatzbereichDas Universalset ROCADDY eignet sich zur Installation, Wartung und Reparatur von Kälte- und Klimaanlagen sowie Wärmepumpen.2023,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie Dienstwagen versteuern?
Wie Dienstwagen versteuern? Dienstwagen werden in der Regel nach der sogenannten 1%-Regelung versteuert, bei der monatlich 1% des Bruttolistenpreises als geldwerter Vorteil versteuert wird. Alternativ kann auch die Fahrtenbuchmethode angewendet werden, bei der nur die tatsächlich beruflich gefahrenen Kilometer versteuert werden. Es ist wichtig, alle beruflichen Fahrten genau zu dokumentieren, um eine korrekte Versteuerung sicherzustellen. Zudem können auch zusätzliche Kosten wie Treibstoff, Versicherung und Wartung steuerlich geltend gemacht werden. Es empfiehlt sich, sich von einem Steuerberater beraten zu lassen, um die individuell beste Versteuerungsmethode zu wählen. **
-
Wann ETF versteuern?
ETFs müssen in Deutschland versteuert werden, wenn sie verkauft werden und Gewinne erzielt wurden. Die Steuer wird in Form der Abgeltungssteuer auf die erzielten Kapitalerträge erhoben. Wenn die ETFs länger als ein Jahr gehalten werden, können sie unter Umständen steuerfrei sein, da dann die sogenannte Spekulationsfrist abgelaufen ist. Es ist wichtig, die Steuerregelungen für ETFs genau zu beachten und gegebenenfalls einen Steuerberater zu konsultieren, um keine Steuervorteile zu verpassen. Insgesamt ist es ratsam, sich frühzeitig über die steuerlichen Aspekte von ETF-Investitionen zu informieren, um unangenehme Überraschungen zu vermeiden. **
-
Ist Pflegegeld zu versteuern?
Pflegegeld ist grundsätzlich steuerfrei, da es als Einnahme aus öffentlichen Mitteln gilt. Es handelt sich um eine Leistung, die dazu dient, die Pflegebedürftigkeit einer Person zu unterstützen und somit nicht als Einkommen angesehen wird. Allerdings kann es in bestimmten Fällen zu steuerlichen Auswirkungen kommen, wenn das Pflegegeld zusammen mit anderen Einkünften eine bestimmte Grenze überschreitet. Es ist daher ratsam, sich bei steuerlichen Fragen an einen Steuerberater oder das Finanzamt zu wenden, um eine genaue Auskunft zu erhalten. **
-
Ist Übergangsgeld zu versteuern?
Ja, Übergangsgeld ist grundsätzlich steuerpflichtig. Es wird wie Arbeitslohn behandelt und unterliegt somit der Einkommenssteuer. Die Höhe der Steuer hängt von der individuellen Steuerklasse und dem Einkommen ab. Es ist wichtig, das Übergangsgeld in der Steuererklärung anzugeben, um eine korrekte Versteuerung sicherzustellen. Es kann auch sein, dass Sozialabgaben wie Kranken- und Rentenversicherungsbeiträge auf das Übergangsgeld zu zahlen sind. Es empfiehlt sich, sich bei einem Steuerberater oder der zuständigen Behörde über die genauen steuerlichen Pflichten zu informieren. **
Ist Lottogewinn zu versteuern?
Ja, Lottogewinne sind in Deutschland grundsätzlich steuerfrei. Das bedeutet, dass man den Gewinn nicht in der Einkommenssteuererklärung angeben muss und auch keine Steuern darauf zahlen muss. Allerdings können in manchen Fällen Steuern auf die Kapitalerträge des Gewinns anfallen, wenn man das Geld gewinnbringend anlegt. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass man keine Steuern auf den Lottogewinn zahlen muss. **
Ist Nießbrauch zu versteuern?
Ist Nießbrauch zu versteuern? Grundsätzlich unterliegt der Nießbrauch als Nutzungsrecht einer Besteuerung, da er einen geldwerten Vorteil darstellt. Die Höhe der Steuer hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wert des belasteten Grundstücks oder der vereinbarten Laufzeit des Nießbrauchs. Es ist wichtig, sich vorab über die steuerlichen Konsequenzen des Nießbrauchs zu informieren und gegebenenfalls eine steuerliche Beratung in Anspruch zu nehmen. In manchen Fällen kann es auch sinnvoll sein, den Nießbrauchvertrag notariell beurkunden zu lassen, um steuerliche Vorteile zu nutzen. **
Top-Angebote
Produkte zum Begriff Versteuern:
-
Kälte-/Wärme-Massage-Set VirtuFitEntdecken Sie das vielseitige Zubehör VirtuFit Hot & Cold, eine multifunktionale Ergänzung für Ihr Massageerlebnis. Dieses Zubehör bietet sowohl Wärme- als auch Kältetherapie, um Ihre Massagen auf ein neues Niveau zu heben. Wechseln Sie mühelos zwischen Wärme und Kälte Mit dem Zubehör VirtuFit Hot & Cold können Sie schnell und einfach mit einem einzigen Tastendruck zwischen Warm- und Kaltmodi wechseln. Im Wärmemodus erreicht die erste Stufe eine angenehme Temperatur von 44°C, und die zweite Stufe bietet eine Wärme von 50°C. Diese Wärme hilft dabei, die Muskeln zu aktivieren, fördert die Durchblutung und entspannt müde oder verspannten Muskeln, was ideal ist, um schmerzende Bereiche nach intensiven Trainingseinheiten zu lindern oder steife Gelenke zu beruhigen. Auf der anderen Seite bietet der Kaltmodus eine erfrischende Linderung. Die Temperatur der ersten Stufe liegt bei 19°C, während die zweite Stufe eine Temperatur von 13°C hat. Die Kälte führt zu einer Kontraktion der Muskeln u...29,95 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
Frankenstolz 4-Jahreszeiten-Steppbett KlimaFrankenstolz 4-Jahreszeiten-Steppbett Klima 4-Jahreszeiten-Steppbett Klima - Die Klima-Lösung für Schwitzer. Aktiv temperaturregulierend auf Naturbasis für eine gleichmäßige Wärmeverteilung und optimalen Schlafkomfort. Eine aktive Temperaturregulierung auf Naturbasis und gleichmäßige Wärmeverteilung sorgen für das perfekte Schlafklima. Die KLIMA-Kollektion mit Ihrer temperaturausgleichenden Füllung Klimafill reguliert überschüssige Körperwärme und sorgt für gesunden Schlafkomfort. Die Körperwärme kann aufgenommen und bei Körperabkühlung wieder zurückgegeben werden. So träumen Sie Nacht für Nacht in perfekter Balance. Einen besonderen Komfort bietet Ihnen die Körperzonen-Steppung. Sie passt sich dem Körper wunderbar an und ist daher besonders anschmiegsam. Dies garantiert Ihnen Nacht für Nacht einen traumhaften Schlafkomfort. Das 4-Jahreszeiten-Steppbett besteht aus 2 Steppbetten, die mit Knöpfen verbunden sind. Ideal bei sehr hohem Wärmebedürfnis. Die Decken sind getrennt voneinander als Sommer- und Übergangsdecke verwendbar. Bezugsstoff: Baumwolle / TENCEL® (50% Baumwolle, 50% Lyocell) Füllung: Klimafill (80% Polyester, 20% Lyocell) Pflege: Waschbar bis 60°C mit Feinwaschmittel, trocknergeeignet. Auch für Allergiker geeignet. Größe/Füllgewicht: - 135x200 cm/650+480 g - 155x220 cm/800+500 g - 200x200 cm/940+700 g299,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BGS Kälte-/Klima-Werkzeugkoffer 86tlg. - 15504entsprechende Grundausstattung für den Anwendungsbereich der Kälte- und Klimainstallationteilweise bestückt mit isolierten Werkzeugen und geprüft nach DIN EN/IEC 60900mit seinen 86 Teilen bietet dieser Werkzeug-Satz eine breite Auswahl an Werkzeugen und ist für viele Anwendungen geeignetim stabilen Hartschalenkoffer aus ABS Kunststoff mit verstärkten Ecken, die das Gehäuse vor Schäden schützen und es besonders langlebig machenwährend des Transports sind alle im Koffer enthaltenen Teile durch elastische Gurte und Klettverschlüsse gut geschützt und an ihren Plätzen gesichertWerkzeugtafeln aus schmutzabweisend beschichteten MDF Holzfaserplatteneine EPE Schaumeinlage aus robustem, hochwertigem Hartschaum verklebt im Bodenbereich bietet jedem Werkzeug seinen festen PlatzSteckschlüssel-Einsätze, Umschaltknarre, VDE-Zangen, VDE-Schraubendreher, Splintentreiber und Doppel-Maulschlüssel gefertigt aus Chrom-Vanadium StahlOberflächenvergütung: verchromt, mattWinkelschlüssel und Bit-Einsätze aus hochwertigem Chrom-Vanadium Stahl (S2)Lieferumfang:1 Umschaltknarre | feinverzahnt | Abtrieb Außenvierkant 6,3 mm (1/4") (Art. 630)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 4 mm (Art. 2344)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 4,5 mm (Art. 2339)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 5 mm (Art. 2345)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 5,5 mm (Art. 2343)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 6 mm (Art. 2346)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 7 mm (Art. 2347)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 8 mm (Art. 2348)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 9 mm (Art. 2349)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 10 mm (Art. 2350)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 11 mm (Art. 2351)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 12 mm (Art. 2352)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 13 mm (Art. 2353)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 14 mm (Art. 2354)1 Drehgriff | Abtrieb Außenvierkant 6,3 mm (1/4") | 150 mm (Art. 216)1 Kardangelenk | 6,3 mm (1/4") (Art. 250)1 Bit-Knarren-Adapter | Außensechskant 6,3 mm (1/4") - Außenvierkant 6,3 mm (1/4") | 30 mm (Art. 8202)1 Flexible Verlängerung | 6,3 mm (1/4") | 150 mm (Art. 2320)1 Kipp-Verlängerung | 6,3 mm (1/4") | 50 mm (Art. 2232)1 Kipp-Verlängerung | 6,3 mm (1/4") | 100 mm (Art. 2231)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Schlitz 4 mm (Art. 2493)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Schlitz 5,5 mm (Art. 2494)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Schlitz 6,5 mm (Art. 2495)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Schlitz 7 mm (Art. 2496)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Kreuzschlitz PH1 (Art. 2487)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Kreuzschlitz PH2 (Art. 2488)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Kreuzschlitz PH3 (Art. 2489)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Kreuzschlitz PZ1 (Art. 2490)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Kreuzschlitz PZ2 (Art. 2491)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Kreuzschlitz PZ3 (Art. 2492)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Innensechskant 3 mm (Art. 2497)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Innensechskant 4 mm (Art. 2498)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Innensechskant 5 mm (Art. 2499)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Innensechskant 6 mm (Art. 2500)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Innensechskant 7 mm (Art. 2501)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Innensechskant 8 mm (Art. 2502)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | T-Profil (für Torx) mit Bohrung T10 (Art. 2357)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | T-Profil (für Torx) mit Bohrung T20 (Art. 2359)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | T-Profil (für Torx) mit Bohrung T25 (Art. 2360)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | T-Profil (für Torx) mit Bohrung T30 (Art. 2362)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | T-Profil (für Torx) mit Bohrung T40 (Art. 2363)1 Hand-Blechschälbohrer | 3 - 12 mm (Art. 8892)1 Winkelschlüssel-Satz | kurz | Innensechskant 1,5 - 10 mm | 9-tlg. (Art. 807)1 Rohr-Biegezange | für Rohr-Ø 3 - 4,75 - 6 mm (Art. 8228)1 Doppel-Maulschlüssel | SW 6x7 mm (Art. 30606)1 Doppel-Maulschlüssel | SW 8x9 mm (Art. 30608)1 Doppel-Maulschlüssel | SW 10x11 mm (Art. 30610)1 Doppel-Maulschlüssel | SW 12x13 mm (Art. 30612)1 Doppel-Maulschlüssel | SW 14x15 mm (Art. 30614)1 Doppel-Maulschlüssel | SW 16x17 mm (Art. 30616)1 Doppel-Maulschlüssel | SW 18x19 mm (Art. 30618)1 Doppel-Maulschlüssel | SW 20x22 mm (Art. 30620)1 Doppel-Maulschlüssel | SW 21x23 mm (Art. 30621)1 Doppel-Maulschlüssel | SW 24x27 mm (Art. 30624)1 Doppel-Maulschlüssel | SW 25x28 mm (Art. 30625)1 Doppel-Maulschlüssel | SW 30x32 mm (Art. 30630)1 Rohr-Biegezange | 4,75 + 6 mm (Art. 8229)1 Rohrabschneider | Ø 3 - 35 mm / 1/8" - 1 3/8" (Art. 8341)1 Rohrabschneider | Ø 3 - 30 mm (Art. 9521)1 Schraubendreher | Schlitz 6 mm | Klingenlänge 38 mm (Art. 4903)1 Schraubendreher | Kreuzschlitz PH2 | Klingenlänge 38 mm (Art. 4909)1 Rollgabelschlüssel mit Kunststoff-Softgriff | SW max. 25 mm (Art. 1441)1 Magnetheber | 650 mm | Zugkraft 3 kg (Art. 3188)1 Universal-Bördelgerät | verstellbar 4,7 - 16 mm (Art. 360)1 Aluminium-Sägebogen | 150 mm (Art. 2083)1 Rollbandmaß | 19 mm x 5 m (Art. 8394)1 Universal-Schere | Edelstahl | 180 mm (Art. 7962)1 Splintentreiber | 150 mm | 3 mm (Art. 1651-3)1 Splintentreiber | 150 mm | 4 mm (Art. 1651-4)1 Splintentreiber | 150 mm | 5 mm (Art. 1651-5)1 Splintentreiber | 150 mm | 6 mm (Art. 1651-6)1 Splintentreiber | 150 mm | 7 mm (Art. 1651-7)1 Splintentreiber | 150 mm | 8 mm (Art. 1651-8)1 Schlosserhammer | Hickory-Stiel | DIN 1041 | 300 g (Art. 52303)1 VDE-Wasserpumpenzange | 250 mm (Art. 7157)1 VDE-Seitenschneider | 160 mm (Art. 7154)1 VDE-Telefonzange | 160 mm (Art. 7151)1 VDE-Kombizange | 180 mm (Art. 7150)1 Spannungsprüfer | 120 - 250 V | 140 mm (Art. 725)1 VDE-Schraubendreher | Schlitz 3 mm | Klingenlänge 75 mm (Art. 4925)1 VDE-Schraubendreher | Schlitz 4 mm | Klingenlänge 100 mm (Art. 4924)1 VDE-Schraubendreher | Schlitz 5,5 mm | Klingenlänge 125 mm (Art. 4940)1 VDE-Schraubendreher | Schlitz 6,5 mm | Klingenlänge 150 mm (Art. 4941)1 VDE-Schraubendreher | Kreuzschlitz PH0 | Klingenlänge 75 mm (Art. 4942)1 VDE-Schraubendreher | Kreuzschlitz PH1 | Klingenlänge 80 mm (Art. 4926)1 VDE-Schraubendreher | Kreuzschlitz PH2 | Klingenlänge 100 mm (Art. 4927)1 ABS Kunststoff-Leerkoffer zu Art. 15504 (Art. 15504-1)MerkmaleBruttogewicht: 12304 g307,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist versteuern?
Ist versteuern eine Pflicht für alle Einkommen, die eine Person verdient? Welche Arten von Einkommen müssen versteuert werden und welche sind steuerfrei? Gibt es bestimmte Freibeträge oder Steuersätze, die je nach Einkommenshöhe gelten? Wie wird das versteuerte Einkommen ermittelt und welche Steuern müssen gezahlt werden? Gibt es Möglichkeiten, legal Steuern zu sparen oder Steuern zu optimieren? **
-
Wann aktiengewinne versteuern?
Aktiengewinne müssen in Deutschland versteuert werden, wenn sie über dem jährlichen Freibetrag von 801 Euro (bei Alleinstehenden) bzw. 1.602 Euro (bei Verheirateten) liegen. Die Steuer wird in Form der Abgeltungssteuer von 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer erhoben. Wenn die Aktiengewinne unterhalb des Freibetrags liegen, müssen sie nicht versteuert werden. Es gibt auch die Möglichkeit, Aktiengewinne über den Freibeträgen selbst in der Steuererklärung anzugeben und sie mit dem persönlichen Steuersatz zu versteuern. Generell gilt: Aktiengewinne müssen in dem Jahr versteuert werden, in dem sie realisiert werden. **
-
Wie Dienstwagen versteuern?
Wie Dienstwagen versteuern? Dienstwagen werden in der Regel nach der sogenannten 1%-Regelung versteuert, bei der monatlich 1% des Bruttolistenpreises als geldwerter Vorteil versteuert wird. Alternativ kann auch die Fahrtenbuchmethode angewendet werden, bei der nur die tatsächlich beruflich gefahrenen Kilometer versteuert werden. Es ist wichtig, alle beruflichen Fahrten genau zu dokumentieren, um eine korrekte Versteuerung sicherzustellen. Zudem können auch zusätzliche Kosten wie Treibstoff, Versicherung und Wartung steuerlich geltend gemacht werden. Es empfiehlt sich, sich von einem Steuerberater beraten zu lassen, um die individuell beste Versteuerungsmethode zu wählen. **
-
Wann ETF versteuern?
ETFs müssen in Deutschland versteuert werden, wenn sie verkauft werden und Gewinne erzielt wurden. Die Steuer wird in Form der Abgeltungssteuer auf die erzielten Kapitalerträge erhoben. Wenn die ETFs länger als ein Jahr gehalten werden, können sie unter Umständen steuerfrei sein, da dann die sogenannte Spekulationsfrist abgelaufen ist. Es ist wichtig, die Steuerregelungen für ETFs genau zu beachten und gegebenenfalls einen Steuerberater zu konsultieren, um keine Steuervorteile zu verpassen. Insgesamt ist es ratsam, sich frühzeitig über die steuerlichen Aspekte von ETF-Investitionen zu informieren, um unangenehme Überraschungen zu vermeiden. **
Ähnliche Suchbegriffe für Versteuern
-
ROTHENBERGER ROCADDY 120 Kälte/Klima-Komplettset R32 CL analog - 1000003622ProduktbeschreibungKälte/Klima-Komplettset zur Installation, Wartung und Reparatur von Kälte- und Klimaanlagen sowie Wärmepumpen.AnwendungsvorteileMit einem Griff alles dabei: Flexibles Arbeiten durch individuellen Einsatz der WerkzeugeLeicht transportierbar im stabilen KunststoffrollkofferEinsatzbereichDas Universalset ROCADDY eignet sich zur Installation, Wartung und Reparatur von Kälte- und Klimaanlagen sowie Wärmepumpen.2023,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Pflegegeld zu versteuern?
Pflegegeld ist grundsätzlich steuerfrei, da es als Einnahme aus öffentlichen Mitteln gilt. Es handelt sich um eine Leistung, die dazu dient, die Pflegebedürftigkeit einer Person zu unterstützen und somit nicht als Einkommen angesehen wird. Allerdings kann es in bestimmten Fällen zu steuerlichen Auswirkungen kommen, wenn das Pflegegeld zusammen mit anderen Einkünften eine bestimmte Grenze überschreitet. Es ist daher ratsam, sich bei steuerlichen Fragen an einen Steuerberater oder das Finanzamt zu wenden, um eine genaue Auskunft zu erhalten. **
-
Ist Übergangsgeld zu versteuern?
Ja, Übergangsgeld ist grundsätzlich steuerpflichtig. Es wird wie Arbeitslohn behandelt und unterliegt somit der Einkommenssteuer. Die Höhe der Steuer hängt von der individuellen Steuerklasse und dem Einkommen ab. Es ist wichtig, das Übergangsgeld in der Steuererklärung anzugeben, um eine korrekte Versteuerung sicherzustellen. Es kann auch sein, dass Sozialabgaben wie Kranken- und Rentenversicherungsbeiträge auf das Übergangsgeld zu zahlen sind. Es empfiehlt sich, sich bei einem Steuerberater oder der zuständigen Behörde über die genauen steuerlichen Pflichten zu informieren. **
-
Ist Lottogewinn zu versteuern?
Ja, Lottogewinne sind in Deutschland grundsätzlich steuerfrei. Das bedeutet, dass man den Gewinn nicht in der Einkommenssteuererklärung angeben muss und auch keine Steuern darauf zahlen muss. Allerdings können in manchen Fällen Steuern auf die Kapitalerträge des Gewinns anfallen, wenn man das Geld gewinnbringend anlegt. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass man keine Steuern auf den Lottogewinn zahlen muss. **
-
Ist Nießbrauch zu versteuern?
Ist Nießbrauch zu versteuern? Grundsätzlich unterliegt der Nießbrauch als Nutzungsrecht einer Besteuerung, da er einen geldwerten Vorteil darstellt. Die Höhe der Steuer hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wert des belasteten Grundstücks oder der vereinbarten Laufzeit des Nießbrauchs. Es ist wichtig, sich vorab über die steuerlichen Konsequenzen des Nießbrauchs zu informieren und gegebenenfalls eine steuerliche Beratung in Anspruch zu nehmen. In manchen Fällen kann es auch sinnvoll sein, den Nießbrauchvertrag notariell beurkunden zu lassen, um steuerliche Vorteile zu nutzen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.